
a cura di Marco Zecchillo
Abstract
Il Riscaldamento Globale sta comportando una rapida erosione della calotta polare e il ritiro dei ghiacci perenni a una velocità più rapida delle previsioni. L’aumento della temperatura media delle acque dell’Artico ha come conseguenza l’apertura di rotte commerciali un tempo inaccessibili se non mediante l’utilizzo di navi rompighiaccio. La rinnovata facilità di transito nei Mari Artici ha reso possibile la navigazione nei mesi più caldi per imbarcazioni tecnologicamente meno avanzate. Nella seguente analisi verranno presi in considerazione principalmente due rotte commerciali. Una, potenzialmente cruciale, nota come Passaggio a Nord-Ovest. La seconda, più utilizzata e con una storia più longeva, viene definita come “Northern Sea Route” (NSR).
In tale contesto, saranno delineate le maggiori opportunità (quali i ridotti tempi di percorrenza) e criticità derivanti dall’apertura delle nuove vie commerciali (come la forte mancanza di investimenti di natura infrastrutturale nei porti dell’area canadese). Le rotte, dal punto di vista commerciale e logistico, apporterebbero delle riduzioni di durata dei viaggi tra Europa Nord-Occidentale e Asia del 30-40 percento rispetto alla Rotta di Suez (SCR – Suez Canal Route).
Va ricordato che il fenomeno sopracitato è comportato da un evento estremamente preoccupante ed esistenzialmente minaccioso per la vita umana quale il riscaldamento globale. In nessun caso si potrà parlare di un trade-off bilanciato tra le esternalità negative dell’aumento della temperatura terrestre per l’economia globale e i relativamente minimi benefici legati a una rinnovata rapidità di trasporto attraverso i corridoi artici.
La Repubblica Popolare Cinese ha mostrato la forte volontà di interagire con la zona artica. Essa stessa, nel White Paper del 2018, si auto definisce come semi-Arctic state, rivendicando un ruolo da Responsible Stakeholder nella regione, visti gli effetti degli eventi dell’Artico sulla politica cinese.
La Cina tenta un approccio sotto svariati principali aspetti, in qualche modo accomunati tra di loro dal disegno della Nuova Via della Seta, o Belt and Road Initiative (BRI). I forti interessi economici cinesi nell’area uniti alle necessità domestiche vanno a definire una “Polar Silk Road” (Via della Seta Polare). La Repubblica Popolare tenta di ergersi a garante dello sviluppo sostenibile, tentativo che potrebbe essere contraddetto da alcuni obiettivi economici a cui sta dando priorità. I principali obiettivi dell’interessamento cinese vertono l’attenzione sul potenziamento degli investimenti nel settore dell’R&D (Ricerca e Sviluppo), delle risorse minerarie e petrolifere e verso la creazione di rotte commerciali più convenienti per fare fronte alla crescente domanda di energia nel paese e per diversificare l’approvvigionamento di quest’ultima dal Medio Oriente (regione particolarmente instabile, avente i flussi commerciali fortemente condizionati dallo Stretto di Malacca). Un ulteriore interesse è posto allo sfruttamento del settore del turismo nell’area.
Il principale dibattito nel Consiglio Artico (Arctic Council) sulla rinnovata spinta Cinese verso Nord pone un interrogativo sulla posizione della RPC verso la UNCLOS (United Nations Covenant on the Law of the Sea), che regola gran parte delle interazioni delle potenze rappresentate. Se, da una parte, la Cina ha mostrato un approccio selettivo alla sua implementazione (ad esempio, rifiutando di riconoscere la sentenza della Corte di Giustizia Internazionale nel caso Philippines v. China del 2016), essa dimostra la volontà di comportarsi da “attore responsabile” nell’ambito Artico. Ciò dimostra la condizionalità del rispetto delle norme internazionali ai cosiddetti Core Interests, come la non-interferenza negli affari domestici.
Nel Mar Cinese Meridionale, la Cina esercita forti e chiare rivendicazioni di sovranità. Ciò non avviene nell’Artico, suggerendo una posizione più morbida della Repubblica Popolare che esclude, per ora, dispiegamento di forze militari e riconferma un interesse principalmente economico. Le modalità di quest’ultimo saranno evidenziate e trattate ampiamente nella seguente analisi, inclusa nella serie di pubblicazioni della divisione di Prevenzione delle Crisi di Mondo Internazionale G.E.O.
L’Artico nello Scenario Commerciale Globale: Sfide e Opportunità
Anticipando il prossimo paragrafo, relativo alle motivazioni e alle modalità del rinnovato interesse della Repubblica Popolare Cinese nell’Artico, l’analisi traccerà le principali potenzialità e sfide logistiche che potrebbero definire l’area nell’immediato futuro.
L’area Artica vede la presenza di molteplici stati che affacciano le proprie coste sul mare. Lo stato più esteso, la Federazione Russa, affaccia all’incirca 5600 chilometri delle sue coste a latitudini superiori al Circolo Polare Artico (Osservatorio Artico, 2021). Come evidenziato da alcune analisi, il quadro politico-economico della regione mostra relazioni principalmente di natura pacifica e collaborativa tra le nazioni che costellano il Polo Nord. In questo rispetto, il Consiglio Artico (Arctic Council), rappresenta il foro diplomatico e decisionale primario, dato il forte peso dei membri ivi rappresentati.
Il volume degli scambi commerciali della regione, secondo l’analisi econometrica predittiva condotta da Sui, Fu e Su, mostra una forte tendenza al rialzo nell’ipotesi di un’apertura delle rotte artiche (Sui et alia, 2021).
Nella mappa al di sotto riportata, fornita da Strait Times Graphics e inclusa nel dossier del Parlamento Europeo relativo alla policy artica cinese, mostra l’estensione della Belt and Road Initiative con il supplemento del nuovo corridoio polare. Si mostra, inoltre, il dettaglio delle aree limitrofe al Polo Nord, le cui acque inaccessibili sono delimitate dalla linea tratteggiata.
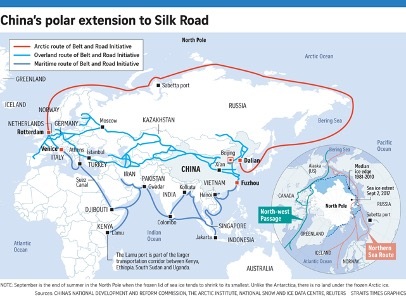
La zona del Mar Glaciale Artico mostra forte attrattività legate al commercio internazionale, il cui utilizzo ha subito un trend ascendente dalla fine della Guerra Fredda e dal collasso della precedente struttura politica presente in Russia, l’Unione Sovietica.
Il Riscaldamento globale ha permesso l’apertura di nuove rotte per spedizioni di tipo commerciale. Si vanno ad evidenziare due corridoi cruciali, in questo rispetto: la NSR (Northern Sea Route) e il NWP (North-West Passage), il cui utilizzo presenta notevoli vantaggi rispetto alle altre rotte tradizionali, come la Rotta di Suez (SCR). A livello quantitativo, si stima che il tempo di percorrenza tra i porti dell’Europa Nord-Occidentale e gli hub logistici dell’Asia Orientale potrebbe subire un taglio del 30 percento (Liu, 2010). Analisi predittive basate sui dati fornite da BLM Shipping denotano una potenziale riduzione delle distanze. Le principali diminuzioni si avrebbero nel virtuale “avvicinamento” tra Giappone e Germania. L’uso delle Rotte Artiche riduce la distanza del 39 percento (Kronbak, 2010).
Risulta rilevante considerare la mutua rilevanza che i due mercati (quello dell’Europa nord-occidentale e quello dell’Asia Orientale) si attribuiscono a vicenda. Il modello prende in considerazione un’ipotesi apertura della NSR. In tale scenario, i flussi commerciali da Olanda, Regno Unito, Francia e Germania attraverserebbero una fase di aumento, ritenuta statisticamente significativa dall’analisi del Netherlands Bureau for Economic Policy Analysis (Bekker, Francois, Romagnosa, 2019). Dall’altra parte dell’Artico, le esportazioni di Corea del Sud, Giappone e Cina subirebbero un aumento speculare. Si stima che, entro il 2030, la NSR ricoprirà il 5,5 percento del commercio globale. Per quanto concerne la Cina, la previsione suggerisce che il 15% del volume delle esportazioni totali del paese asiatico necessiterebbe l’utilizzo della rotta artica sopracitata (Bekker et al., 2019).
Tuttavia, restano ancora vari punti critici che riducono la possibilità che le nuove rotte possano essere utilizzate da navi di dimensioni notevoli, al pari delle ben stabilite rotte.
Nel Passaggio a Nord Ovest, per di più, si va a evidenziare una presenza di infrastrutture meno adeguate ai grandi flussi commerciali globali. Il commercio convenzionale dimostra, per lo più, imbarcazioni di volume considerevole eseguire soste frequenti nei principali porti. Ad esempio, la Rotta di Suez presenta molteplici porti con ampie capacità, espresse in TEU (Twenty-foot Equivalent Unit). Disporre di strutture stabili, adoperabili per 365 giorni all’anno e facilmente mantenibili è un fattore che manca per le infrastrutture dell’area. Alcune aree portuali, come ad esempio quelle presenti nella parte nord della Novaya Zemlya, risultano inaccessibili a imbarcazioni non dotate di dispositivi rompighiaccio.
Vi è evidenza che il riscaldamento globale potrebbe prolungare la durata della finestra temporale di accessibilità di alcune rotte più settentrionali (Consiglio Artico, 2009). Tuttavia, ciò pone l’interrogativo del rapporto costi-benefici. Se, da una parte, una diminuzione della difficoltà logistica di operare rotte commerciali nell’Artico apporta riduzioni dei costi di navigazione (Shipping Costs), gli investimenti necessari a rendere le rotte fruibili rappresentano un costo molto elevato, almeno nel breve termine.
In aggiunta, le condizioni ambientali proibitive necessitano di infrastrutture ulteriormente resistenti al meteo della zona. Come suggerito dal dossier ACIA (Arctic Climate Impact Assessment), il distaccamento di masse di ghiaccio considerevoli e la bassa visibilità dovuta alla lunga notte polare e all’inquinamento pone la necessità che gli strumenti tecnologici e le infrastrutture portuali siano all’altezza della severità meteorologica della regione.
L’adeguamento strutturale per supportare i flussi commerciali richiede costi elevati, difficilmente sostenibili da un solo membro del Consiglio Artico, senza un ampio consenso verso un rafforzamento della cooperazione regionale.
Inoltre, un aggiuntivo punto di complessità viene fornito dalla presenza di Zone Economiche Esclusive. Esse sono regolamentate dalle UNCLOS del 1982, in qualità di aree marittime nelle quali uno stato sovrano è autorizzato a godere di diritti speciali relativi all’esplorazione e all’estrazione di energia.
Nell’Artico, le ZEE sono particolarmente intricate tra di loro e difficilmente definibili data la complessità nel fornire una specifica stima del termine della Continental Shelf dei rispettivi stati. Il Polo Nord (e il raggio di centinaia di miglia che lo circonda), data l’inaccessibilità attuale (caratteristica che potrebbe scemare verso la possibilità di effettuare navigazioni entro i prossimi decenni), non è soggetto alla regolamentazione legata all’UNCLOS o alla giurisdizione delle Nazioni Unite. Un’eventuale possibilità di sfruttamento delle risorse della zona costringerebbe i partner del Consiglio Artico a stabilire tavoli di discussione, dai quali potrebbero scaturire conflitti di interesse, dannosi per la cooperazione in un’area estremamente delicata.
In questo quadro di sfide e opportunità, la Cina asserisce la sua posizione come rinnovata super-potenza globale, pronta ad assumersi le responsabilità relative alle grandi sfide del ventunesimo secolo.
Oltre alle opportunità legate alla facilitazione del commercio internazionale, si affacciano anche aspetti di utilità legati a una crescente facilità di operare attività estrattive e di pesca, particolarmente rilevanti per il contesto della crisi energetica e dell’espansione della domanda interna cinese.
Sotto questo punto di vista, la convergenza di interessi con la Russia potrebbe spingere verso una rinnovata collaborazione in altri campi tra le due potenze asiatiche.
Nel prossimo paragrafo, si tracceranno le motivazioni della spinta cinese, i legami con la Belt and Road e gli aspetti più critici.
I Termini di Interazione tra la BRI e la Politica Artica
La Repubblica Popolare Cinese ha mostrato un forte interesse per la regione polare, partecipando nei fora decisionali dell’area artica.
Le principali svolte verso l’intensificazione della presenza cinese riguardano la presenza di navi rompighiaccio e la più alta frequenza dei passaggi delle imbarcazioni commerciali dirette verso i mercati europei.
In primis, la nave rompighiaccio Xuelong (雪龙, traducibile come “Drago di Neve”) rappresenta il primo strumento sostanziale a disposizione della Cina per affermare la propria magnitudo nella regione.
In secondo luogo, la crescente partecipazione di aziende di stato (SOE’s, o State Owned Enterprises) nei traffici commerciali della zona polare suggerisce una possibile correlazione tra la signature policy di Xi Jinping (la Nuova via della Seta) e la potenziale finestra di opportunità (per le sopracitate ragioni legate alla riduzione dei tempi di percorrenza) che andrebbe a definirsi nei mari settentrionali della Federazione Russa.
La congiunzione, per ora teorica, tra le opportunità settentrionali e la Belt and Road potrebbe avere come fattore esplicativo la similarità degli strumenti di finanziamento delle due policies. Di fatto, una coincidenza degli strumenti finanziari collega maggiormente le due iniziative (quella artica e la Via della Seta) fino a fonderle sotto l’egida della Via della Seta.
La COSCO (China Ocean Shipping Company), una delle maggiori società di spedizioni commerciali della Cina, nonché una tra le principali aziende di stato del paese, viene cospicuamente finanziata dalla AIIB (Asian Infrastructure Investment Bank).
La Asian Infrastructure Investment Bank risulta, congiuntamente, essere il principale strumento finanziario della Belt and Road (Zhao, 2017). In origine, essa fu concepita come una banca per lo sviluppo multilaterale per la crescita della regione asiatica. Tuttavia, dal suo lancio avvenuto nel 2016, centoquattro stati hanno deciso di farne parte, aumentandone notevolmente la capitalizzazione e, iscrivendo tra i suoi membri numerose potenze occidentali (tra le quali la Germania, la Francia, l’Italia e il Regno Unito).
La Repubblica Popolare Cinese rappresenta, con un ampio margine, il maggior azionista e principale detentore di diritti di voto (ordinary voting shares), fornendo al gigante asiatico un potere quasi di veto nelle decisioni relative alla nomina del consiglio direttivo (Board of Directories).
Risulta chiara la correlazione e la vicinanza tra la BRI e la nuova politica artica. Nel dibattito del politburo del Partito Comunista Cinese è andata delineandosi l’idea di una Polar Silk Road (Via della Seta Polare).
Gli aspetti cardine da valutare sono, in questo rispetto: l’eventuale congiunzione di interessi con la Federazione Russa, le sfide del cambiamento climatico e le probabili contraddizioni di tale policy con la volontà cinese di estendere l’estrazione di gas, risorse minerarie e di prodotti ittici al Mar Glaciale Artico.
In primo luogo, la relazione con la Russia ha certamente subito una fase espansiva e di mutua collaborazione in seguito alla crisi del Donbas del 2014. Inoltre, il corrispondente “Pivot to Asia”, la policy dell’amministrazione Obama nei confronti dell’area Indo-Pacifica, ha reso la Cina sempre più avversa alle operazioni statunitensi nell’area. La lunga stagione di sanzioni alla Russia in seguito agli avvenimenti nella regione ucraina e l’intensificazione della presenza americana possono aver contribuito a un riavvicinamento tra le due potenze asiatiche (Xinhua, 2017).
Un altro fattore da considerare nel potenziale avvicinamento di Russia e Cina è, secondo una visione più vicina alla tradizione realista delle relazioni internazionali, la mutua avversione verso le sanzioni lanciate dall’amministrazione di Donald Trump (2017-2021).
Per quanto riguarda l’Artico, la Cina e la Russia hanno intrattenuto molteplici tavoli di dialogo relativi a una cooperazione rafforzata nella BRI, soprattutto nei corridoi Cina-Russia-Mongolia e Cina-Asia Centrale-Asia Occidentale. In tutti questi corridoi, risulta visibile la convergenza di interessi tra i due attori verso lo sviluppo economico delle aree di mezzo tra Europa e Cina (dal punto di vista cinese, nell’ottica della BRI) o degli attuali territori delle defunte Repubbliche Socialiste Sovietiche (dal punto di vista russo). Nel 2017, un comunicato firmato da entrambi cita esplicitamente la volontà di rafforzare la cooperazione Artica, come bilanciamento alla politica americana. Il seguente passaggio riprende il razionale dell’analisi condotta da Liu nel 2018 (Why China Will build a green Belt and Road in the Arctic). Traducendo il passaggio citato da Sorensen e Klimenko nel Policy Paper del SIPRI del 2017, traspare che:
La Russia sta sviluppando, nell’Artico, delle politiche volte a rafforzare la propria base economica. Tuttavia, le dinamiche a lungo termine dei mercati dell’energia e il recente conflitto in Ucraina – con le relative sanzioni degli USA e dell’Unione Europea – hanno posto restrizioni alla partecipazione di compagnie Occidentali nei progetti energetici dell’Artico. Ciò ha spinto la Russia a guardare altrove, alla Cina, in qualità di mercato dei consumatori chiave, per ricercare potenziali investitori.
In secondo luogo, è importante tenere conto delle necessità derivate dalla crescente domanda di energia nella Repubblica Popolare. La domanda di energia del paese ha subito un importante aumento negli ultimi anni, trascinata dall’enorme richiesta energetica di un’economia in forte espansione con una crescita sostenuta oltre il 6%. È accaduto che, a fronte di una mancanza di fornitura energetica, alcune fabbriche pechinesi siano state costrette a interrompere le attività per qualche giorno (Cohen, 2021). Inoltre, risulta che molte regioni della Cina abbiano dovuto applicare norme restrittive relative al consumo di energia elettrica. Ciò che traspare dall’analisi condotta dal Lantau Group nel 2021, è la presenza di politiche di power rationing concentrate nelle aree costiere, le locomotive della grande ascesa cinese realizzatasi dagli anni 80 a questa parte.
La fornitura cinese di energia deriva principalmente dal Medio Oriente. Ciò è problematico per una serie di motivazioni. Come primo aspetto, la quasi totale dipendenza dal passaggio per il celeberrimo Choke Point dello Stretto di Malacca, attraverso il quale fluisce il 60% del volume degli scambi internazionali della Repubblica Popolare Cinese (Paszak, 2021). Secondo i dati dell’EIA (European Information Agency), un volume di 16 milioni di barili attraversa lo stretto ogni giorno. Gran parte di essi sono diretti nei porti dell’Est della Cina.
Inoltre, l’insicurezza dei territori mediorientali, la quale si riflette sulla volatilità dei prezzi dei combustibili tradizionali, pone alla Cina la necessità di ricercare nuovi mercati dei fornitori. L’Artico potrebbe fornire la risposta a questo grande bisogno della seconda potenza mondiale in termini di PIL nominale.
In questo contesto, si stima che l’Artico possa ospitare rispettivamente il 13 e il 30 percento delle risorse di petrolio e gas naturale ancora da scoprire sul pianeta. E tale discorso, inoltre, potrebbe essere esteso a una crescita dello sfruttamento delle risorse ittiche: l’Artico potrebbe diventare un mercato fondamentale e un’importante fonte di approvvigionamento in questo ambito.
Ciò si ricollega a un altro potenziale che potrebbe essere sfruttato dalla Cina, riguardante l’apertura di rotte alternative per il commercio globale. Come ampiamente evidenziato nella prima parte dell’analisi, la riduzione dei tempi di percorrenza e la riduzione della dipendenza da Malacca ridurrebbe notevolmente il supply risk di un paese che fa della sua crescita del PIL il principale motivo di coesione nazionale e di soft power verso i membri esterni. Le implicazioni, dunque, della crisi energetica cinese sono molteplici. Ridurne i fattori di rischio è un obiettivo fondamentale, che rischia di rivelarsi esistenziale per l’attuale sistema paese cinese, qualora fosse disatteso nei prossimi anni o decenni.
Tuttavia, l’utilizzo della NSR comporta, necessariamente, un’obbligatoria intensificazione degli investimenti infrastrutturali. In questo frangente, la BRI e la sua inclinazione verso la creazione di autostrade, ponti e ferrovie ad alta velocità, dati gli strumenti finanziari disponibili, potrebbe fornire una risposta al problema. Attualmente, i porti del nord della Russia non sono attrezzati a ospitare navi con stazza considerevole, al contrario dei porti delle tradizionali rotte.
Conclusione
L’Artico presenta importanti fattori per definire il futuro del commercio globale. La crescita delle temperature medie è un fenomeno estremamente preoccupante e grave per la sicurezza umana. In nessun caso i benefici dell’apertura di nuove rotte (causate dallo scioglimento dei ghiacciai e dalla loro ritirata verso il Polo) potranno essere superiori ai costi umani ed economici.
Tuttavia, nell’ambito del commercio estero si delineano alcuni punti favorevoli, verso i quali paesi come la Cina hanno dimostrato un importante interesse:
- La riduzione dei tempi di percorrenza
- Un’importante opportunità per diversificare le forniture, riducendo la dipendenza dai choke point tradizionali.
Tuttavia, lo sfruttamento delle nuove opportunità richiede aumentati investimenti, sui quali molti partner hanno espresso perplessità, preferendo le ben stabilite rotte oceaniche.
La Repubblica Popolare Cinese tenta di congiungere il razionale della Belt and Road Initiative con una nuova spinta verso l’Artico, attraverso alcuni mezzi:
- Una rinnovata cooperazione con la Federazione Russa supplementare ai corridoi economici già discussi (Cina-Mongolia-Russia e Cina-Asia Centrale-Asia Occidentale).
- L’utilizzo di strumenti finanziari tipici della Belt and Road, quali il Silk Road Fund e l’Asian Infrastructure Investment Bank (che annovera molteplici membri occidentali, tra cui l’Italia).
Ciò andrebbe nella direzione di poter adoperare le risorse energetiche e ittiche della regione polare (ancora inesplorate) per diversificarne l’approvvigionamento dal choke point di Malacca, estremamente insicuro data la presenza degli Stati Uniti e dell’India nelle aree limitrofe.
In conclusione, l’interesse della Cina verso l’area del Polo, nella visione di una nuova Polar Silk Road, possiede una certa magnitudo date le enormi implicazioni sul piano internazionale e domestico. Gli investimenti richiesti, tuttavia, per adeguare le strutture all’imponente massa dei flussi commerciali internazionali, sono cospicui e non raggiungibili senza una valida cooperazione tra gli stati Artici e il gigante asiatico.
Marco Zecchillo – Senior Researcher G.E.O. Area Economia
Bibliografia e Classificazione delle Fonti
Contenuto dell’Informazione |
||
1 |
Confermata |
Confermato da altre fonti indipendenti; logico in sé; coerente con altre informazioni sull’argomento |
2 |
Presumibilmente Vera |
Non confermato; logico in sé; consistente con altre informazioni sull’argomento. |
3 |
Forse Vera |
Non confermato; ragionevolmente logico in sé; concorda con alcune altre informazioni sull’argomento |
4 |
Incerta |
Non confermato; possibile ma non logico in sé; non ci sono altre informazioni sull’argomento |
5 |
Improbabile |
Non confermato; non logico in sé; contraddetto da altre informazioni sul soggetto. |
6 |
Non giudicabile |
Non esiste alcuna base per valutare la validità dell’informazione. |
Affidabilità della fonte |
||
A |
Affidabile |
Nessun dubbio di autenticità, affidabilità o competenza; ha una storia di completa affidabilità. |
B |
Normalmente Affidabile |
Piccoli dubbi di autenticità, affidabilità, o competenza, tuttavia ha una storia di informazioni valide nella maggior parte dei casi. |
C |
Abbastanza Affidabile |
Dubbio di autenticità, affidabilità o competenza; tuttavia, in passato ha fornito informazioni valide. |
D |
Normalmente non Affidabile |
Dubbio significativo sull’autenticità affidabilità o competenza, tuttavia in passato ha fornito informazioni valide. |
E |
Inaffidabile |
Mancanza di autenticità, affidabilità e competenza; storia di informazioni non valide. |
F |
Non giudicabile |
Non esiste alcuna base per valutare l’affidabilità della fonte. |
Grieger G., 2018. China’s Arctic Policy: How China Aligns Rights and Interests, European Parliament Research Service (EPRS), pp. 1-8. Fonte di tipo A1
Liu N., 2018. Will China Build a Green Belt and Road in the Arctic?, in Special Issue Arcticle, Wiley Review of European, Comparative and International Law, pp. 55-62. Fonte di tipo B2.
Sorensen C., Klimenko E., 2017. Emerging Chinese-Russian Cooperation in the Arctic, SIPRI Policy Paper (vol.1). Fonte di tipo B1.
Osthagen A., 2019. The New Geopolitics of the Arctic: Russia, China and the European Union, in Policy Brief (April 2019), Wilfred Martens Centre for European Studies. Fonte di tipo B2.
Heen K. et alia, 2011. Factors Influencing Future Oil and Gas Prospects in the Arctic, in Energy Policy 39/12. Fonte di tipo B1.
Humpert M., Raspotnik A., 2013, The Future of Arctic Shipping: A New Silk Road for China, The Arctic Institute, pp. 4-20. Fonte di tipo B1.
Hansen C., Hendriksen C. et alia, 2016. Arctic Shipping – Commercial Opportunities and Challenges, The Arctic Institute, pp.10-29, 31-40, 74-75. Fonte di tipo B1.
Cohen A., 2021. Chinas Energy Crises Deepens With Potentially Fatal Consequences, Forbes, disponibile online a: https://www.forbes.com/sites/arielcohen/2021/10/19/chinas-energy-crisis-deepens-with-potentially-fatal-consequences/?sh=6a8c9ea61163. Fonte di tipo B2.
Bekker E. et alia, 2015. Melting Ice Caps and the Economic Impact of Opening the Northern Sea Route, CPB Netherlands Bureau for Econometric Analysis, pp. 1-6, 9-11, 17-19, 21-16. Fonte di tipo B1.
Paszak P., 2021. China and the Malacca Dilemma, in China Monitor, Warsaw Institute, articolo completo disponibile a: https://warsawinstitute.org/china-malacca-dilemma/ Fonte di tipo B2.
Informazioni relative alla composizione e competenze del Consiglio Artico: https://arctic-council.org/. Fonte di tipo A1.
Parigi L., 2021. Cresce lo Shipping sulla Northern Sea Route, Osservatorio Artico, articolo completo disponibile a: https://www.osservatorioartico.it/cresce-shipping-northern-sea-route/. Fonte di tipo B1